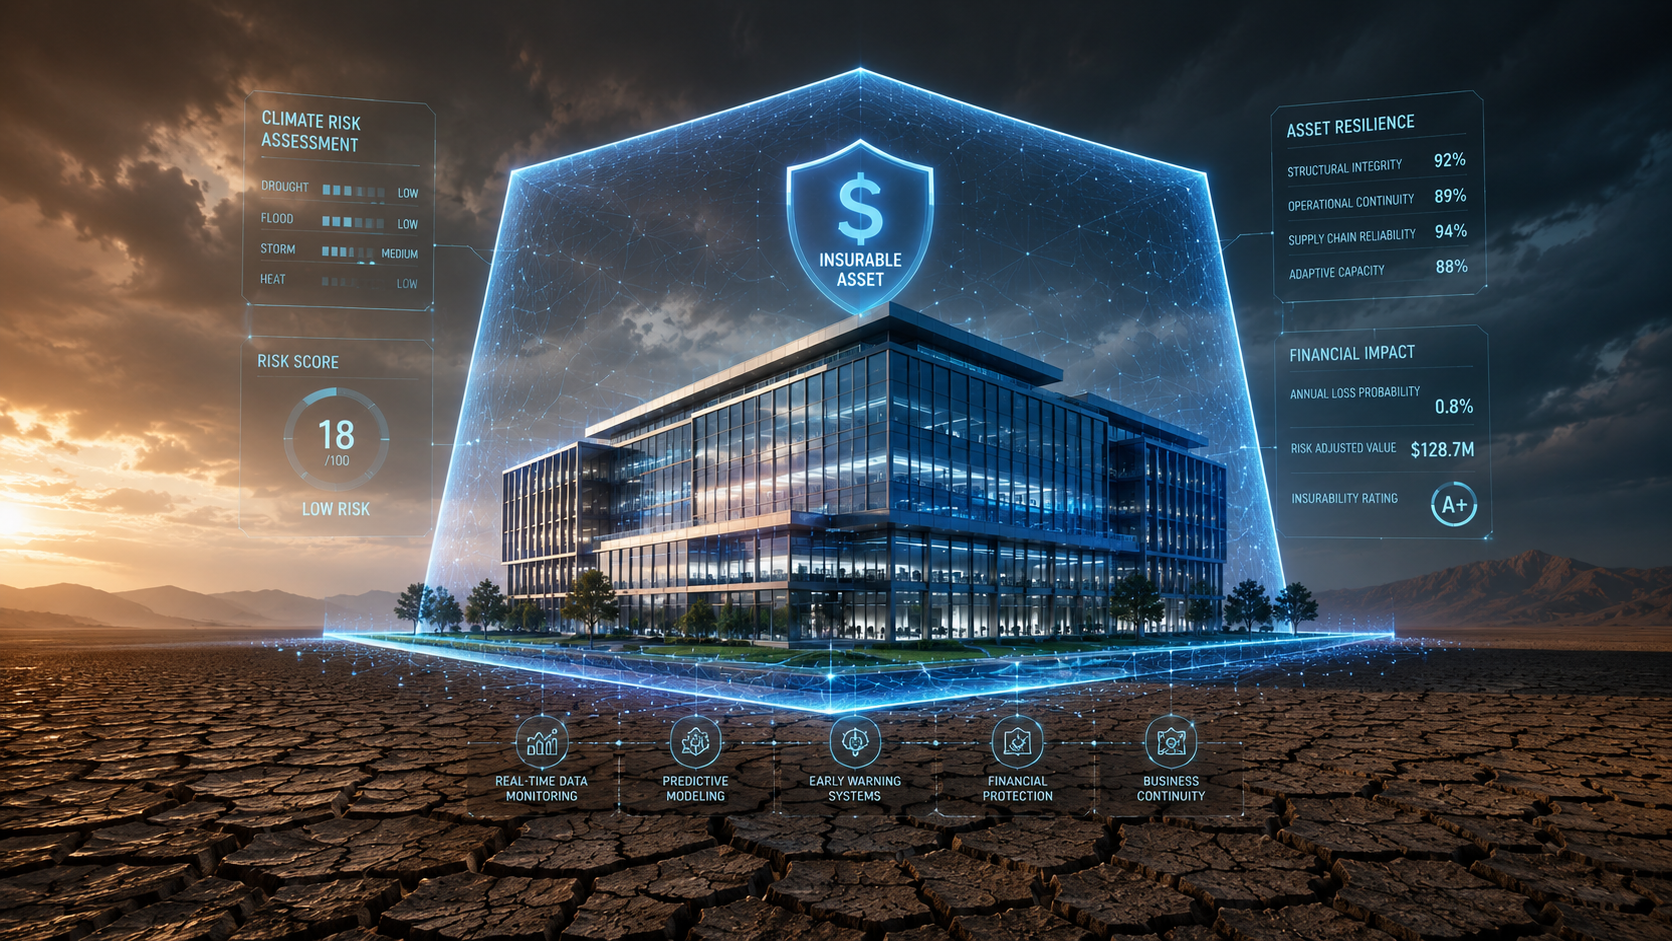
Siamo alla fine di settembre, ma l’analisi delle temperature medie e dei tassi di piovosità dimostra che le condizioni climatiche estive continuano a protrarsi ben oltre il calendario tradizionale.
Nel settore del Real Estate istituzionale, questa non è più considerata una semplice anomalia meteorologica. È l’innesco di una profonda revisione delle metriche di valutazione immobiliare, in cui un tema specifico sta rapidamente superando per urgenza quello dell’efficienza energetica: il Rischio Climatico Fisico.
Le compagnie di assicurazione hanno modificato radicalmente i loro modelli di calcolo. Non applicano più sconti preventivi basati sull’anno di costruzione. Al contrario, valutano gli immobili incrociando l’esposizione geografica dell’asset con i modelli di proiezione climatica futura.
Il rischio per SGR, Fondi e Sviluppatori è tangibile: un aumento esponenziale dei premi delle polizze All-Risk o, negli scenari più critici, il declassamento dell’edificio allo status di Uninsurable (Inassicurabile). Un asset privo di copertura assicurativa per danni climatici perde immediatamente la sua liquidità sul mercato dei capitali e l’accesso al credito bancario.
Il paradosso dell’edificio “Classe A” vulnerabile
L’equivoco più pericoloso nell’attuale gestione dei portafogli immobiliari è la convinzione che un elevato rating energetico garantisca la sicurezza dell’asset. Avere un edificio in “Classe A” o con un attestato di prestazione eccellente non offre alcuna garanzia di tenuta operativa di fronte a stress climatici acuti o cronici.
In SMR LAB, durante le analisi di Due Diligence tecnica, rileviamo tre vulnerabilità ricorrenti negli edifici non progettati per la resilienza:
- Blocco termico dei sistemi HVAC (Heating, Ventilation, and Air Conditioning):
I gruppi frigo e le macchine di climatizzazione sono storicamente dimensionati su dati climatici (Anni Tipo) che non riflettono più la realtà. Quando le temperature esterne superano costantemente la soglia dei 38°C/40°C per più giorni consecutivi, l’impianto non riesce a smaltire il calore di condensazione. La macchina va in blocco di sicurezza, azzerando il comfort interno e innescando contenziosi per Business Interruption con i tenant. - Stress idrico e interruzione dei processi (Water Scarcity):
La siccità prolungata porta inevitabilmente le amministrazioni locali a imporre restrizioni sull’uso dell’acqua. Molti edifici direzionali o industriali utilizzano torri evaporative per il raffreddamento. Un razionamento idrico manda in blocco questi sistemi, paralizzando l’operatività dell’intero edificio. - Subsidenza del terreno e stress strutturali:
Un rischio spesso ignorato legato alla siccità è la subsidenza. L’assenza prolungata di piogge provoca il ritiro volumetrico dei terreni argillosi su cui poggiano le fondazioni. Questo movimento differenziale del suolo genera fessurazioni, danni alle reti impiantistiche interrate e stress strutturali all’involucro dell’edificio, richiedendo interventi di ripristino (CAPEX straordinario) ad altissimo costo.
La metodologia SMR LAB: Climate Risk & Vulnerability Assessment (CRVA)
Per proteggere il capitale degli investitori, l’ingegneria deve espandersi oltre il calcolo del “risparmio energetico” (Mitigazione) per abbracciare l’Adattamento climatico.
In SMR LAB, gestiamo questa complessità strutturando e validando il Climate Risk & Vulnerability Assessment (CRVA) dell’immobile, un’analisi diventata obbligatoria per l’allineamento ai criteri della Tassonomia Europea e per i Nuovi CAM Edilizia.
Il nostro protocollo operativo si articola in tre fasi:
- Mappatura dei Rischi Fisici Predittiva
Non analizziamo l’asset basandoci sugli eventi del passato. Utilizziamo i database climatici predittivi (scenari IPCC) per valutare l’esposizione esatta dell’immobile a eventi acuti (alluvioni, tempeste) e cronici (innalzamento delle temperature, stress idrico prolungato) nei prossimi 10, 20 e 30 anni, coprendo l’intero Hold Period del Fondo.
- Progettazione delle Strategie di Adattamento (DNSH Compliant)
Se il modello rileva una vulnerabilità, definiamo le strategie di ingegneria correttiva per garantire l’allineamento al principio Do No Significant Harm (DNSH). Supportiamo i progettisti nell’implementazione di soluzioni di resilienza fisica, tra cui:
- Specifica di materiali di copertura e facciata ad alto SRI (Solar Reflectance Index) per mitigare l’assorbimento termico e annullare l’effetto “Isola di Calore Urbana”.
- Progettazione di sistemi avanzati di Water Management, con recupero e riciclo spinto delle acque grigie e meteoriche per slegare l’edificio dalla dipendenza dalla rete idrica potabile.
- Ridimensionamento strategico delle tolleranze impiantistiche termiche.
- Tutela Bancaria e Assicurativa dell’Investimento
Il risultato della nostra analisi non è un semplice report tecnico. È un fascicolo di Risk Management strutturato. Forniamo agli Asset Manager i dati numerici necessari per dimostrare matematicamente agli Istituti di Credito e alle Compagnie di Assicurazione che l’immobile è protetto, resiliente e capace di mantenere le proprie prestazioni nel tempo. Questo permette di difendere le condizioni di finanziamento e negoziare premi assicurativi ottimizzati.
Conclusioni: La resilienza è liquidità
Un edificio che non possiede le caratteristiche ingegneristiche per difendersi dal nuovo scenario climatico cessa di essere un asset e si trasforma in una passività a bilancio.
L’efficienza energetica è il prerequisito normativo. L’adattamento climatico è lo strumento che garantisce l’assicurabilità e la liquidità del vostro investimento immobiliare.
Articoli recenti
Dall’adempimento tardivo alla leva progettuale: come LCA e LEED v5 stanno cambiando il controllo dell’Embodied Carbon
Valutazioni di fine anno: quanto pesa sul NAV l’assenza di una Data Room ESG